Weihnachtsgeld ist pfändbar, aber nur zum Teil. Nach § 850a Nr. 4 ZPO bleibt die Hälfte des monatlichen Freibetrags unpfändbar, aufgerundet auf den nächsten vollen Zehn-Euro-Betrag. Dieser Schutzbetrag beträgt 795 Euro und gilt bis zum 30. Juni 2027.
Für Betroffene mit Pfändungsschutzkonto folgt daraus ein zusätzlicher Schritt. Das Kreditinstitut schützt von sich aus nur den monatlichen Basisbetrag, der bis zum 30. Juni 2027 genau 1.590 Euro beträgt, unabhängig davon, woher das Guthaben stammt. Geht das Weihnachtsgeld zusätzlich auf dieses Konto ein, kann der Überschuss blockiert bleiben, obwohl 795 Euro davon unpfändbar sind. Diesen Teil gibt die Bank erst nach einer Entscheidung des Vollstreckungsgerichts frei.
Ist Weihnachtsgeld pfändbar?
Weihnachtsgeld ist teilweise pfändbar. § 850a Nr. 4 ZPO nennt die Weihnachtsvergütung ausdrücklich als unpfändbaren Bezug, begrenzt den Schutz aber auf die Hälfte des aufgerundeten monatlichen Freibetrags nach § 850c Abs. 1 in Verbindung mit Abs. 4 ZPO. Der Betrag oberhalb dieser Grenze ist pfändbares Arbeitseinkommen. Ob eine Dezemberzahlung darunter fällt, beschäftigt Ratsuchende in unseren Beratungen regelmäßig.
Ob eine Sonderzahlung unter die Vorschrift fällt, hängt von ihrem Zweck ab und nicht von ihrer Bezeichnung auf der Abrechnung. Dazu liegen folgende Entscheidungen vor:
- Eine tarifliche Jahressonderzahlung, die als Gegenleistung für erbrachte Arbeitsleistung und nicht zweckbestimmt zu Weihnachten gezahlt wird, ist keine Weihnachtsvergütung im Sinne des § 850a Nr. 4 ZPO (BAG, Urteil vom 18.05.2016, 10 AZR 233/15).
- Eine Zahlung, die zusammen mit dem Dezemberlohn ausgezahlt wird, kann das Vollstreckungsgericht als Weihnachtsvergütung mit beschränkter Pfändungsfreiheit einordnen (AG Erlangen, Beschluss vom 21.03.2024, 652 M 508/23).
- Eine Inflationsausgleichsprämie fällt nach derselben Entscheidung nicht unter diesen besonderen Schutz, sondern nur unter die allgemeine Pfändungsbeschränkung des § 850c ZPO.
Bei einer Lohnpfändung berechnet der Arbeitgeber als Drittschuldner den pfändbaren Betrag. Die nach § 850a ZPO geschützten Bezüge rechnet er dabei nicht mit (§ 850e Nr. 1 ZPO). Nach der Nettomethode des Bundesarbeitsgerichts wird der unpfändbare Bezug mit seinem Bruttobetrag abgezogen; die darauf entfallenden Steuern und Sozialabgaben werden nicht zusätzlich vom Rest abgezogen (BAG, Urteil vom 17.04.2013, 10 AZR 59/12).
Neben der Weihnachtsvergütung schützt § 850a ZPO weitere Bezüge. Ob Urlaubsgeld pfändbar ist, regelt dort Nummer 2: Es bleibt im Rahmen des Üblichen unpfändbar, einen festen Euro-Betrag nennt das Gesetz nicht.
Wie viel vom Weihnachtsgeld ist vor einer Pfändung geschützt?
Geschützt sind 795 Euro. Dieser Betrag ergibt sich in drei Schritten aus dem Gesetz. Der monatliche Freibetrag beträgt 1.587,40 Euro und gilt bis zum 30. Juni 2027 (§ 850c Abs. 1 Nr. 1 ZPO in Verbindung mit der Pfändungsfreigrenzenbekanntmachung 2026). Aufgerundet auf den nächsten vollen Zehn-Euro-Betrag sind das 1.590 Euro. Die Hälfte davon bleibt nach § 850a Nr. 4 ZPO unpfändbar.
Die Beträge des § 850c ZPO werden jeweils zum 1. Juli angepasst und vom Bundesministerium der Justiz und für Verbraucherschutz bekannt gemacht (§ 850c Abs. 4 ZPO). Die zugehörige Pfändungstabelle steht in der Pfändungsfreigrenzenbekanntmachung 2026. Welche Werte seit dem 1. Juli 2026 gelten, zeigt unser Beitrag zu den allgemeinen Pfändungsfreigrenzen 2026.
Der Teil über 795 Euro wird dem Einkommen des Auszahlungsmonats zugeschlagen. Dort greifen die Stufen des § 850c Abs. 3 ZPO: Der Teil über diesem Freibetrag ist zu drei Zehnteln unpfändbar. Besteht eine Unterhaltspflicht, kommen für die erste Person zwei weitere Zehntel hinzu und für die zweite bis fünfte Person je ein weiteres Zehntel.
Vor der Berechnung wird das monatliche Arbeitseinkommen auf eine durch zehn teilbare Zahl abgerundet (§ 850c Abs. 5 ZPO).
Der Teil des Arbeitseinkommens über 4.866,30 Euro monatlich ist voll pfändbar (§ 850c Abs. 3 Satz 3 Nr. 1 ZPO). Auch dieser Wert gilt bis zum 30. Juni 2027.
Das folgende Rechenbeispiel nimmt 1.800 Euro Nettolohn im Dezember, 1.200 Euro Weihnachtsgeld und keine Unterhaltspflicht an. Beide Beträge sind vereinfachend als Nettobeträge angesetzt, während eine echte Abrechnung den Bruttobetrag der geschützten Weihnachtsvergütung abzieht (Stand: November 2026):
| Rechenschritt | Betrag |
|---|---|
| Nettolohn Dezember (Annahme) | 1.800,00 Euro |
| Weihnachtsgeld (Annahme) | 1.200,00 Euro |
| davon unpfändbar nach § 850a Nr. 4 ZPO | 795,00 Euro |
| anrechenbarer Rest des Weihnachtsgelds | 405,00 Euro |
| maßgebliches Monatseinkommen | 2.205,00 Euro |
| abgerundet nach § 850c Abs. 5 ZPO | 2.200,00 Euro |
| abzüglich Freibetrag 1.587,40 Euro | 612,60 Euro |
| davon sieben Zehntel pfändbar | 428,82 Euro |
| pfändbar ohne Weihnachtsgeld | 148,82 Euro |
| Mehrbetrag durch das Weihnachtsgeld | 280,00 Euro |
Von 1.200 Euro Weihnachtsgeld bleiben in diesem Beispiel 920 Euro. Damit ist Weihnachtsgeld pfändbar, im Beispiel nur in Höhe von 280 Euro und nicht in Höhe der gesamten Differenz zwischen Auszahlung und Schutzbetrag.

Ob Ihr Weihnachtsgeld pfändbar ist, prüfen Sie an der eigenen Abrechnung in drei Schritten:
- Suchen Sie auf der Dezemberabrechnung die Position, die als Weihnachtsgeld oder Weihnachtsvergütung ausgewiesen ist.
- Ziehen Sie davon 795 Euro ab.
- Vergleichen Sie, ob der Arbeitgeber nur den verbleibenden Rest in das pfändbare Einkommen eingerechnet hat.
Diese Prüfung ersetzt keine Berechnung nach der Pfändungstabelle, weil Unterhaltspflichten und Brutto-Netto-Unterschiede das Ergebnis verändern. Sie zeigt aber, ob der Schutzbetrag überhaupt berücksichtigt wurde.
Wie stellen Sie den Antrag beim Vollstreckungsgericht für Weihnachtsgeld auf dem P-Konto?
Der Pfändungsschutz auf dem P-Konto greift automatisch, aber nur in Höhe des monatlichen Basisbetrags. Dieser Basispfändungsschutz nach § 899 ZPO entspricht demselben aufgerundeten Betrag und beträgt bis zum 30. Juni 2027 genau 1.590 Euro, unabhängig davon, aus welcher Zahlung das Guthaben stammt (§ 899 Abs. 1 ZPO). Für den Teil des Weihnachtsgelds darüber brauchen Sie eine Entscheidung des Gerichts.
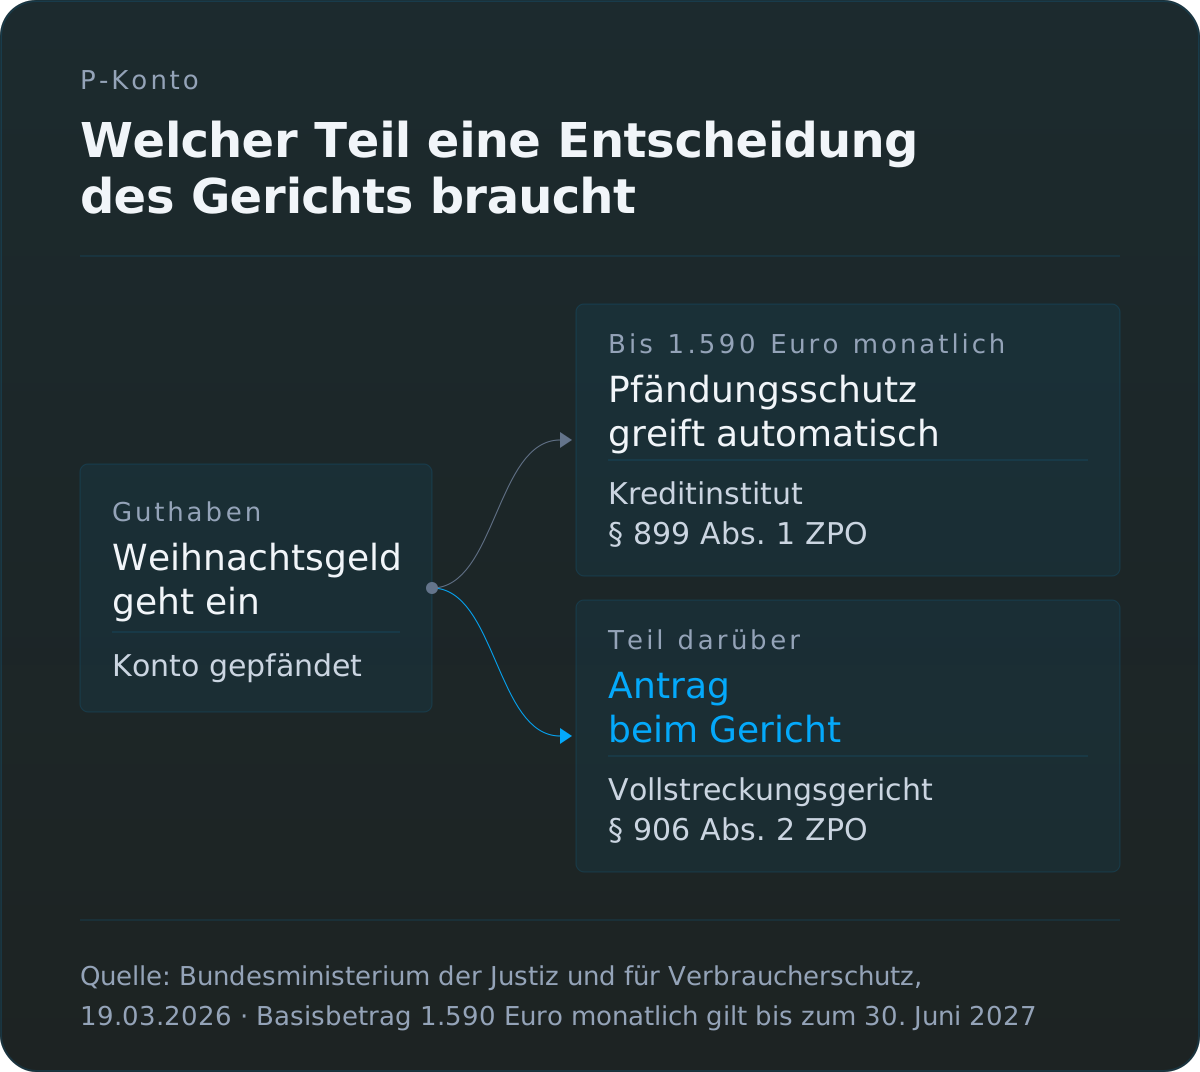
Das Vollstreckungsgericht setzt auf Antrag höhere pfändungsfreie Beträge fest, wenn sich die Abweichung aus einer bundes- oder landesrechtlichen Vorschrift ergibt (§ 906 Abs. 2 ZPO). Genau das leistet § 850a Nr. 4 ZPO für die Weihnachtsvergütung. Der Antrag beim Vollstreckungsgericht verlangt fünf Schritte:
- Sie stellen den Antrag schriftlich beim Vollstreckungsgericht, das den zugrunde liegenden Pfändungsbeschluss erlassen hat.
- Zuständig ist nach § 828 Abs. 2 ZPO das Amtsgericht an Ihrem Wohnsitz. Wer in München wohnt, wendet sich an das Amtsgericht München. Für Karlsfeld und den übrigen Landkreis Dachau ist das Amtsgericht Dachau zuständig.
- Sie belegen die Weihnachtsvergütung mit der Lohnabrechnung und dem Kontoauszug.
- Sie benennen den zusätzlich freizugebenden Betrag und die Vorschrift, aus der er sich ergibt.
- Das Gericht setzt den abweichenden pfändungsfreien Betrag fest. Die Bank gibt das Guthaben in diesem Umfang frei.
Nicht verbrauchtes Guthaben aus dem monatlichen Basisschutz bleibt für die folgenden drei Kalendermonate vor Pfändung geschützt (§ 899 Abs. 2 ZPO). Dieser Übertrag ersetzt den Antrag nicht, weil er nur den Basisbetrag betrifft. Einwendungen gegen die Höhe des von der Bank berechneten pfändungsfreien Betrags können Sie beim Kreditinstitut bis zum Ablauf des sechsten auf die Berechnung folgenden Kalendermonats erheben (§ 899 Abs. 3 ZPO).
Wie der Pfändungsschutz auf dem P-Konto im Grundsatz wirkt, erklärt unser Beitrag zur Kontopfändung in München.
Den Antrag beim Vollstreckungsgericht stellen Sie selbst. Zu unseren Leistungen gehört die Unterstützung bei Pfändung und Kontoschutz. Das Erstgespräch ist kostenlos und unverbindlich. Rufen Sie uns unter 08131 93298 an oder schreiben Sie an info@vfe.de, wenn Ihr Weihnachtsgeld auf ein gepfändetes Konto geht.
Gilt der Pfändungsschutz für Weihnachtsgeld auch in der Privatinsolvenz?
Ja. § 36 Abs. 1 InsO erklärt die Pfändungsschutzvorschriften der Zivilprozessordnung für das Insolvenzverfahren für anwendbar, darunter § 850a ZPO. Weihnachtsgeld in der Privatinsolvenz ist deshalb nur in demselben Umfang pfändbar wie bei einer Lohnpfändung. Der unpfändbare Teil gehört nicht zur Insolvenzmasse.
Für Weihnachtsgeld in der Privatinsolvenz gelten damit dieselben 795 Euro bis zum 30. Juni 2027. Der Rest fließt in die Berechnung des pfändbaren Einkommens ein. Auch Urlaubsgeld bleibt im Insolvenzverfahren nach § 850a Nr. 2 ZPO geschützt, dort aber nur im Rahmen des Üblichen.
Wie ein Verfahren insgesamt abläuft, erklärt unser Beitrag zu Privatinsolvenz beantragen in München. Die Vorbereitung und Antragstellung für eine Privatinsolvenz gehört ebenfalls zu unseren Leistungen.
Zusammenfassung
Weihnachtsgeld bleibt nach § 850a Nr. 4 ZPO bis zum 30. Juni 2027 mit 795 Euro unpfändbar. Auf dem P-Konto wirkt das nur nach Antrag beim Vollstreckungsgericht.
Weiterführende Inhalte
- P-Konto einrichten: Schritt-für-Schritt-Anleitung mit Schutzbeträgen, Grundlage für den Antrag, wenn noch kein P-Konto besteht
- Schuldnerberatung in München: Ablauf, Kosten und was Betroffene wirklich wissen müssen, ordnet den Pfändungsschutz in den gesamten Beratungsweg ein
Verein für Existenzsicherung e.V.: Einladung zum Erstgespräch
Ob Ihr Weihnachtsgeld pfändbar ist und welcher Teil davon geschützt bleibt, lässt sich an der Lohnabrechnung und am Pfändungsbeschluss ablesen. Der Verein für Existenzsicherung e.V. hat seinen Sitz in Karlsfeld und berät Menschen mit Schulden in München und Umland. Das Erstgespräch ist kostenlos und unverbindlich. Rufen Sie uns unter 08131 93298 an oder schreiben Sie an info@vfe.de und nennen Sie dabei den Monat der Auszahlung.
Urlaubsgeld ist nach § 850a Nr. 2 ZPO unpfändbar, soweit es den Rahmen des Üblichen nicht übersteigt. Einen festen Euro-Betrag nennt das Gesetz dafür nicht.
Ja. Der Arbeitgeber berechnet bei einer Lohnpfändung den pfändbaren Betrag und rechnet die nach § 850a ZPO geschützten Bezüge dabei nicht mit (§ 850e Nr. 1 ZPO).
Prüfen Sie, ob das Guthaben den monatlichen Basisbetrag übersteigt. Für den Überschuss stellen Sie den Antrag beim Vollstreckungsgericht nach § 906 Abs. 2 ZPO.